固废处理从"末端消纳"走向"系统治理":现状、路径与关键节点
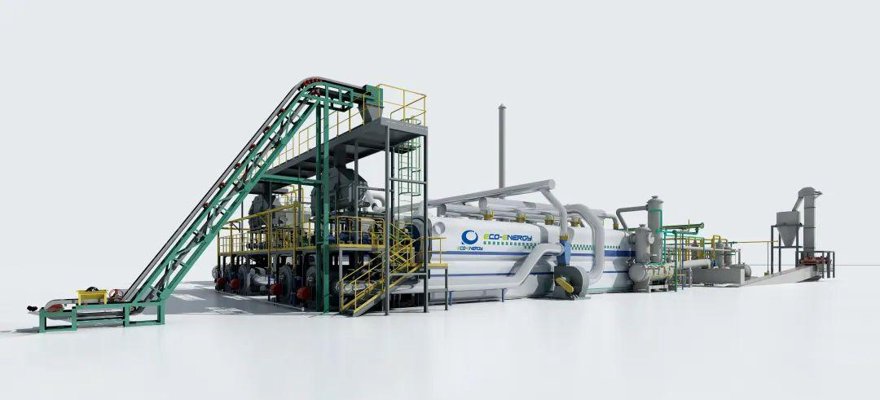
固废处理是生态环境保护体系中分量最重、链条最长的一环。生态环境部发布的《2023年全国大、中城市固体废物污染环境防治年报》显示,全国200余个大中城市一般工业固体废物年产生量长期维持在数十亿吨量级,工业危险废物产生量约在数千万吨规模,医疗废物、生活垃圾焚烧飞灰等特殊类别也保持增长态势。数字背后是一个现实:固废处理早已不是"拉走、埋掉"的简单动作,而是涉及源头减量、分类收集、转运联单、资源化利用与无害化处置的系统工程。
一、结构之变:填埋让位,焚烧与资源化并进
过去十年,我国固废处理的技术路线发生了明显位移。以生活垃圾为例,住建部与相关行业统计数据显示,焚烧处理占比已由2015年前后的三成左右提升至目前的六成以上,东部沿海多省份甚至超过七成,"焚烧为主、填埋兜底"的格局基本成型。这一变化的直接动因是土地资源约束与填埋场选址难度的上升,间接动因则是焚烧发电在能源回收与减容效果上的双重优势。
工业固废领域则呈现另一条路径。尾矿、粉煤灰、冶炼渣、脱硫石膏等大宗工业固废的综合利用率已提升至五成以上,部分省份通过建材化、路基填充、井下充填等方式实现了规模化消纳。但值得注意的是,综合利用并不等于"零风险",一些综合利用产品在环境安全性评价上仍存在标准衔接不足的问题,这也是固废资源化利用从"量"转向"质"必须跨过的门槛。
二、关键节点:鉴别、许可与转移联单
固废处理的专业性,很大程度上体现在几个容易被忽视的管理节点上。
- 危废鉴别:依据《危险废物鉴别标准》系列规范,通过浸出毒性、腐蚀性、反应性等指标判定属性。鉴别结论直接决定后续处置路径与成本,实践中因鉴别不清导致的"固废混入危废"或"危废误作一般固废"案例并不少见。
- 危险废物经营许可:从事收集、贮存、处置经营活动的单位须取得许可证,许可范围与核准经营规模是监管核查的重点。无证经营或超范围经营,是历次环保督察通报的高频问题。
- 危废转移联单:电子联单制度实现了转移过程的全程留痕,运输轨迹、接收确认、处置去向形成闭环。联单数据同时也是区域间固废流向分析的重要基础数据来源。
这三个节点串联起来,构成了固废处理"从产生到消亡"的可追溯链条。链条上任何一环失守,都可能演变为非法倾倒、跨区域偷排等环境事件。
三、政策脉络:从末端治理到全生命周期管理
新修订的《固体废物污染环境防治法》确立了减量化、资源化、无害化的"三化"原则,并强化了生产者责任延伸制度。此后,《"十四五"时期"无废城市"建设工作方案》推动数十个城市开展系统试点,把固废处理嵌入城市规划、产业布局与消费环节。政策取向的转变十分清晰:监管重心正从"处置设施是否达标"前移到"废物是否必要产生、能否就地循环"。
对产废单位而言,这意味着合规成本的结构在变化——过去主要投入在末端处置合同上,如今更需要在前端工艺改进、副产物内部循环、台账与联单管理上建立能力。对处置企业而言,单纯依靠焚烧与填埋产能扩张的增长逻辑正在减弱,技术门槛与运营精细度成为分水岭。
四、现实挑战与可行方向
当前固废处理仍面临几方面压力:一是部分区域处置能力与产废量空间错配,跨区域转移带来运输风险与监管难度;二是焚烧飞灰、废盐等高难度废物的处置技术路线尚待进一步成熟,成本居高不下;三是小微产废单位收集体系覆盖不足,容易出现"散、乱、小"的违规处置行为。
应对之策大体有三:其一是推进区域共享型处置中心与小量危废收集试点,压缩违规空间;其二是以数字化台账、电子联单、视频监控为抓手,提升全过程监管的实时性;其三是在资源化利用端完善产品标准与环境风险评估方法,让"能用"与"安全"同步成立。
固废处理的本质,是物质流动秩序的重建。它既需要焚烧炉、填埋场这样的硬件支撑,也依赖鉴别、许可、联单这样的制度细节。把每一个节点做扎实,固废处理才能真正从末端消纳走向系统治理。